Domain werbemittelträger.de kaufen?
Wir ziehen mit dem Projekt
werbemittelträger.de um.
Sind Sie am Kauf der Domain
werbemittelträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werbemittelträger.de kaufen?
Wer sind die Träger für die Unfallversicherung?
Die Träger für die Unfallversicherung können je nach Land unterschiedlich sein. In Deutschland sind dies in der Regel die gesetzlichen Unfallversicherungsträger, wie beispielsweise die Berufsgenossenschaften und Unfallkassen. In anderen Ländern können private Versicherungsunternehmen oder staatliche Institutionen für die Unfallversicherung zuständig sein. **
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
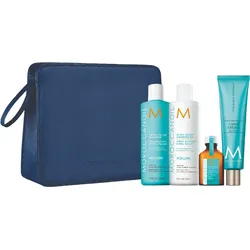
MOROCCANOIL Promotion VolumeMoroccanoil Promotion Volume – Luxuriöse Pflege für volleres, lebendigeres Haar Leidest Du unter feinem, platt wirkendem Haar, das schnell an Fülle verliert – besonders im Winter? Das Moroccanoil Promotion Volume Set schenkt Deinem Haar neues Leben. Es kombiniert Pflege, Volumen und Glanz in einem luxuriösen Pflegeset, das Dich und Dein Haar sichtbar verwöhnt. Leichtes Volumen – seidiger Glanz – intensive Pflege – eleganter Duft Mehr Volumen und Kraft für feines Haar Das Moroccanoil Promotion Volume Set ist ideal für alle, die sich mehr Spannkraft und Fülle wünschen. Das ikonische Moroccanoil Treatment stärkt und nährt Dein Haar mit reichhaltigem Arganöl, ohne es zu beschweren. In Kombination mit dem Volume Shampoo und dem Volume Conditioner erhält Dein Haar neue Vitalität, sichtbar mehr Volumen und ein gesundes, gepflegtes Aussehen – perfekt für den Alltag und jede Jahreszeit...50,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
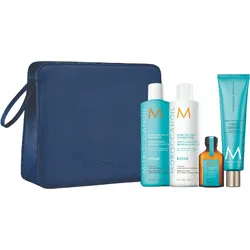
MOROCCANOIL Promotion RepairMOROCCANOIL Promotion Repair – Intensivpflege für trockenes und strapaziertes Haar Intensive Haarpflege – Arganöl & Keratin – Glanz & Geschmeidigkeit – Haar- und Handpflege im Set Dein Haar fühlt sich trocken, spröde und kraftlos an, während die Spitzen ihren Glanz verloren haben? Besonders Kälte, trockene Heizungsluft und häufiges Styling können strapazierte Längen zusätzlich beanspruchen. MOROCCANOIL Promotion Repair verbindet mehrere aufeinander abgestimmte Pflegeprodukte zu einer komfortablen Routine für trockenes, strapaziertes und glanzloses Haar. Repair Shampoo und Repair Conditioner unterstützen die Pflege beanspruchter Haarstrukturen. Das bekannte Moroccanoil Treatment ergänzt die Routine mit Geschmeidigkeit und Glanz, während die Handcreme trockene Hände pflegt. Arganöl und Keratin gehören zu den zentralen Bestandteilen der Haarpflege. Der praktische Kulturb...53,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
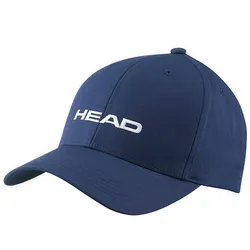
Head - Promotion CapBESCHREIBUNGDie PROMOTION CAP passt perfekt zu den fünf Schlägerserien von HEAD und ist praktisch für alle Zwecke bestens geeignet: für ein schnellesTennismatch ebenso wie für den Einkauf. Die Kappe ist aus Baumwolle undmit Klettverschluss größenverstellbar. Sie ist in fünf Farben erhältlich und passt somit perfekt zur HEAD Sportswear Kollektion.FAKTENMaterial: 100% polyesterEIGENSCHAFTEN100% polyesterVerstellbarer KlettverschlussInnenband mit HEAD-Aufdruck in KontrastfarbeAufgestickter HEAD Schriftzug vorne11,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser?
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser? Die gesetzliche Unfallversicherung für private und gemeinnützige Krankenhäuser wird von der Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW) getragen. Die BGW ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in diesen Einrichtungen. Sie bietet den Beschäftigten in Krankenhäusern Schutz und Unterstützung bei Arbeitsunfällen und arbeitsbedingten Gesundheitsgefahren. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und finanzielle Entschädigungen im Falle eines Arbeitsunfalls. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
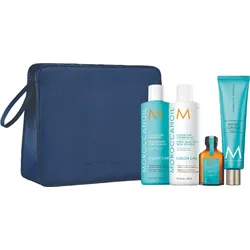
MOROCCANOIL Promotion ColorMoroccanoil Promotion Color Care – Luxuriöse Farbpflege für strahlendes Haar im Winter Leuchtende Haarfarbe, seidige Geschmeidigkeit und intensiver Glanz – genau das wünschst Du Dir, wenn Dein Haar durch Kälte, trockene Heizungsluft oder Styling an Strahlkraft verliert. Das Moroccanoil Promotion Color Care Set schenkt Dir genau das: luxuriöse Pflege und langanhaltende Farbbrillanz, speziell entwickelt für coloriertes, beanspruchtes Haar, das neue Energie braucht. Pflegende Farbpflege – Glanz, Schutz und Geschmeidigkeit in einem Set Mit dem beliebten Moroccanoil Treatment, dem Color Care Shampoo und dem Color Care Conditioner bietet dieses Set alles, was Dein Haar für gesunde Farbfrische braucht. Das reichhaltige Arganöl, Herzstück aller Moroccanoil-Produkte, stärkt das Haar von innen heraus, mindert Farbverlust und verleiht seidigen Glanz. Ergänzt durch nährende Inhaltsstoffe, d...53,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MOROCCANOIL Promotion VolumeMoroccanoil Promotion Volume – Luxuriöse Pflege für volleres, lebendigeres Haar Leidest Du unter feinem, platt wirkendem Haar, das schnell an Fülle verliert – besonders im Winter? Das Moroccanoil Promotion Volume Set schenkt Deinem Haar neues Leben. Es kombiniert Pflege, Volumen und Glanz in einem luxuriösen Pflegeset, das Dich und Dein Haar sichtbar verwöhnt. Leichtes Volumen – seidiger Glanz – intensive Pflege – eleganter Duft Mehr Volumen und Kraft für feines Haar Das Moroccanoil Promotion Volume Set ist ideal für alle, die sich mehr Spannkraft und Fülle wünschen. Das ikonische Moroccanoil Treatment stärkt und nährt Dein Haar mit reichhaltigem Arganöl, ohne es zu beschweren. In Kombination mit dem Volume Shampoo und dem Volume Conditioner erhält Dein Haar neue Vitalität, sichtbar mehr Volumen und ein gesundes, gepflegtes Aussehen – perfekt für den Alltag und jede Jahreszeit...50,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MOROCCANOIL Promotion RepairMOROCCANOIL Promotion Repair – Intensivpflege für trockenes und strapaziertes Haar Intensive Haarpflege – Arganöl & Keratin – Glanz & Geschmeidigkeit – Haar- und Handpflege im Set Dein Haar fühlt sich trocken, spröde und kraftlos an, während die Spitzen ihren Glanz verloren haben? Besonders Kälte, trockene Heizungsluft und häufiges Styling können strapazierte Längen zusätzlich beanspruchen. MOROCCANOIL Promotion Repair verbindet mehrere aufeinander abgestimmte Pflegeprodukte zu einer komfortablen Routine für trockenes, strapaziertes und glanzloses Haar. Repair Shampoo und Repair Conditioner unterstützen die Pflege beanspruchter Haarstrukturen. Das bekannte Moroccanoil Treatment ergänzt die Routine mit Geschmeidigkeit und Glanz, während die Handcreme trockene Hände pflegt. Arganöl und Keratin gehören zu den zentralen Bestandteilen der Haarpflege. Der praktische Kulturb...53,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Träger für die Unfallversicherung?
Die Träger für die Unfallversicherung können je nach Land unterschiedlich sein. In Deutschland sind dies in der Regel die gesetzlichen Unfallversicherungsträger, wie beispielsweise die Berufsgenossenschaften und Unfallkassen. In anderen Ländern können private Versicherungsunternehmen oder staatliche Institutionen für die Unfallversicherung zuständig sein. **
-
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
-
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser?
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser? Die gesetzliche Unfallversicherung für private und gemeinnützige Krankenhäuser wird von der Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW) getragen. Die BGW ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in diesen Einrichtungen. Sie bietet den Beschäftigten in Krankenhäusern Schutz und Unterstützung bei Arbeitsunfällen und arbeitsbedingten Gesundheitsgefahren. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und finanzielle Entschädigungen im Falle eines Arbeitsunfalls. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Head - Promotion CapBESCHREIBUNGDie PROMOTION CAP passt perfekt zu den fünf Schlägerserien von HEAD und ist praktisch für alle Zwecke bestens geeignet: für ein schnellesTennismatch ebenso wie für den Einkauf. Die Kappe ist aus Baumwolle undmit Klettverschluss größenverstellbar. Sie ist in fünf Farben erhältlich und passt somit perfekt zur HEAD Sportswear Kollektion.FAKTENMaterial: 100% polyesterEIGENSCHAFTEN100% polyesterVerstellbarer KlettverschlussInnenband mit HEAD-Aufdruck in KontrastfarbeAufgestickter HEAD Schriftzug vorne11,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schürmann, Mathias: MarketingMarketing , Professionelles Marketing ist für jedes Unternehmen ein zentraler Erfolgsfaktor. Verschaffen Sie sich mit dieser grundlegenden Einführung einen Vorsprung aus brandaktuellem Marketing-Wissen. Begeistern Sie Ihre Zielgruppe effektiver und nachhaltiger für Ihre Marke, Ihr Produkt oder Ihr Unternehmen. "Marketing - in vier Schritten zum eigenen Marketingkonzept" behandelt fokussiert und leicht verständlich alle wichtigen Marketinginstrumente. Der Band ist strukturiert aufgebaut, unterhaltsam formuliert und durchgehend farbig gestaltet. Zahlreiche aktuelle Praxisbeispiele, Exkurse und Case Studies verknüpfen Theorie und Praxis auf anschauliche Weise. Ob Einsteiger oder Marketingprofi: Dieses Buch richtet sich an alle, die in Schule, Studium oder Beruf mit Marketing zu tun haben. Es lässt sich im Selbststudium oder als Begleitung zu einem Marketinglehrgang einsetzen. Selbstständig Erwerbenden, Marketingverantwortlichen oder Studierenden dient es als praxisnaher Leitfaden, um erfolgreich ein Marketingkonzept zu entwickeln oder zu überarbeiten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5., überarbeitete Auflage 2022, Erscheinungsjahr: 20211008, Produktform: Kartoniert, Autoren: Schürmann, Mathias, Edition: REV, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 328, Abbildungen: zahlreiche Abbildungen und Tabellen, durchgehend farbig, Keyword: Marketingmix; Marketinginstrumente; Budgetierung; Marketingziel; Marketingkontrolle; Marktforschung; Marketingstrategie, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Vertrieb und Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vdf Hochschulverlag AG, Verlag: Vdf Hochschulverlag AG, Verlag: vdf Hochschulverlag AG an der ETH Zrich, Länge: 168, Breite: 234, Höhe: 23, Gewicht: 676, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783728139597 9783728137142 9783728134080, eBook EAN: 9783728140876 9783728140883 9783728140890, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.